25°C 28°C
Salvador, BA
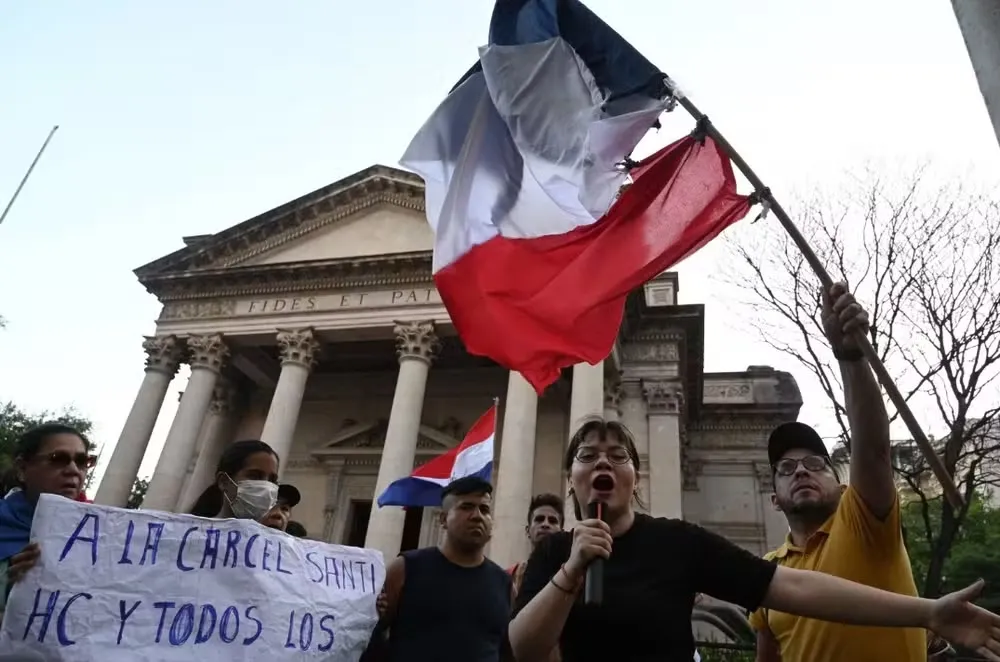
A crise que levou à intervenção do Ueno Bank, no Paraguai, tem origem em uma complexa operação financeira que teria sido estruturada para ocultar a situação real da instituição. Segundo reportagem do jornal paraguaio Hoy, uma análise técnica da Superintendência de Bancos identificou um esquema que simulou a venda à vista de uma carteira de créditos inadimplentes avaliada em US$ 74,4 milhões.
A operação ocorreu em 15 de junho de 2026 e envolveu empréstimos concedidos pelo próprio banco a empresas intermediárias, que posteriormente transferiram os recursos para a Vinanzas S.A., responsável formal pela aquisição da carteira. O mecanismo teria permitido contornar regras do Banco Central do Paraguai e disfarçar o financiamento de uma empresa ligada ao mesmo grupo econômico.
A investigação começou após a identificação de limites de crédito excedidos em operações com empresas vinculadas ao Grupo Hendy, Grupo M e Mowi. O Banco Central exigiu que o Ueno regularizasse imediatamente essas exposições. Para cumprir a determinação, a instituição optou por transferir os créditos em atraso para a Vinanzas, também ligada ao Grupo Vázquez, controlador do banco.
O problema é que a empresa não tinha capacidade financeira para realizar a compra. No dia 14 de junho, véspera do negócio, a Vinanzas possuía apenas US$ 93,8 mil em suas contas bancárias, valor muito inferior aos US$ 74,4 milhões necessários para adquirir a carteira.
De acordo com a reconstrução apresentada pelo Hoy, o Ueno concedeu empréstimos de US$ 20 milhões à Satec e de US$ 35 milhões à HD Invest. No mesmo dia, as duas empresas transferiram os US$ 55 milhões para uma conta da Vinanzas mantida no próprio banco.
Outra parte dos recursos foi movimentada por meio de operações com títulos e empresas intermediárias. Empréstimos concedidos à Factopar, Technoma e La Tropa Fletes foram direcionados ao mercado de capitais, envolvendo títulos que estavam em poder de empresas ligadas ao grupo controlador.
Com essas movimentações, a conta da Vinanzas recebeu US$ 76,06 milhões em 15 de junho. Desse total, US$ 74,4 milhões foram utilizados para pagar a carteira de créditos adquirida do Ueno Bank.
A suspeita dos investigadores é que a fragmentação das operações tenha servido para ocultar a origem dos recursos. Formalmente, o negócio foi apresentado como uma venda à vista, mas o dinheiro utilizado teria sido gerado por empréstimos concedidos pelo próprio banco a empresas intermediárias.
As normas bancárias paraguaias proíbem que uma instituição financeira financie, direta ou indiretamente, a aquisição de ativos por empresas vinculadas. A análise da movimentação das contas permitiu reconstruir o caminho dos recursos e identificar indícios de financiamento indireto.
O Banco Central do Paraguai iniciou o procedimento de resolução do Ueno Bank em 3 de novembro, após constatar que o índice de solvência da instituição havia caído para menos da metade do mínimo exigido. A investigação também apontou problemas na qualidade dos ativos, operações com empresas relacionadas e falhas na documentação de transações.
A crise atingiu quase três milhões de clientes e levou à detenção de executivos e ex-executivos. O Ministério Público abriu investigação criminal e apontou possíveis crimes, entre eles conduta indevida em situação de crise, lesão de confiança e tentativa de estelionato. As responsabilidades ainda dependem do andamento do processo judicial.
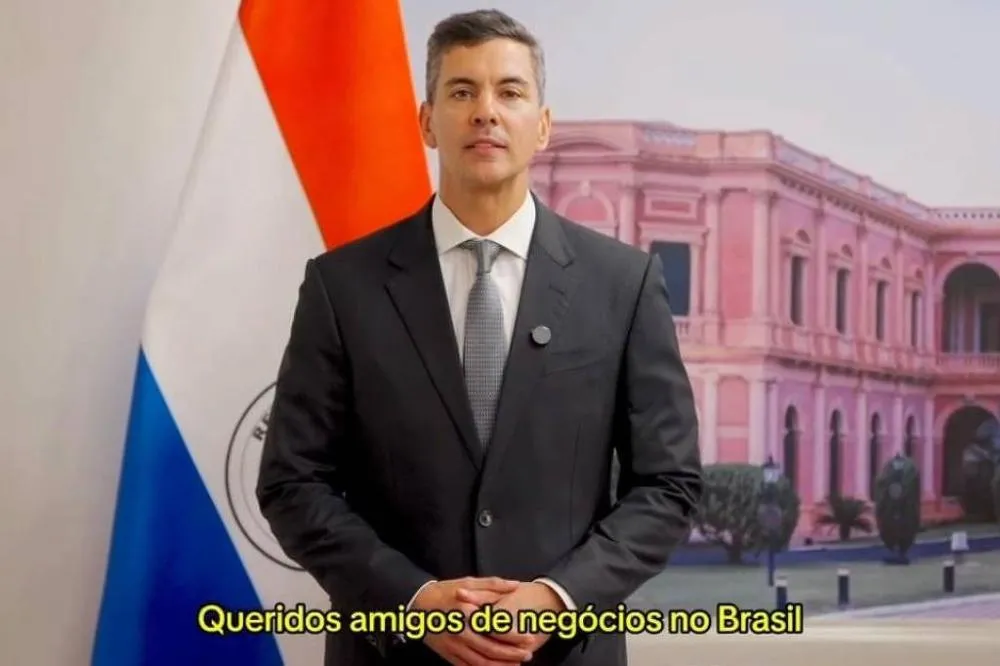
O escândalo também provocou forte desgaste político para Santiago Peña (Partido Colorado-PY), que havia sido acionista do grupo controlador do banco até março de 2025. A crise culminou na renúncia do presidente paraguaio, anunciada em 5 de novembro, enquanto a Câmara dos Deputados discutia o processo de impeachment. O vice-presidente Pedro Alliana deverá assumir o comando do país.
A defesa de Juan Manuel Gustale, presidente do Ueno Bank, afirmou que ele não tinha conhecimento da destinação final dos recursos nem de eventual manipulação dos documentos apresentados às autoridades reguladoras.
O advogado José Fernández Zacur atribuiu a responsabilidade pelas operações aos setores técnicos e operacionais da instituição. Segundo ele, a concessão de empréstimos passa por comitês de crédito, áreas de risco e departamentos comerciais, não sendo uma decisão individual do presidente ou do conselho de administração.
As investigações deverão esclarecer quem autorizou as operações, quem tinha conhecimento da origem dos recursos e se houve participação de dirigentes ou empresas do grupo na estruturação do mecanismo.
Mín. 25° Máx. 28°